高净值家庭财富管理 · 深圳 × 香港

守住创造的每一分财富 陪一个家庭走完一生

我是廖珍妮,英国曼彻斯特大学毕业,深圳与香港两地创业。 专注服务高净值家庭与企业主——财富规划、资产配置、家庭全生命周期规划, 提供香港身份、香港保险、香港教育与医疗资源对接的一站式服务, 做人生、企业及财富规划的终身导师。

廖珍妮 Jenny
廖珍妮 JENNYWEALTH & LIFE PLANNING
SCROLL
0万
创业公司半年业绩
0+
陪伴目标 · 高净值家庭
终身
陪伴式服务模式
0次相遇
做一次生意 · 交一辈子朋友
MY STORY

为什么选择财富管理这条路

这不是我一时兴起的选择,而是一段从失去到重建、从被坑到守护别人的人生轨迹。

起点 · 英国

曼彻斯特大学毕业,手握伦敦大学硕士 offer

我毕业于英国曼彻斯特大学,随后拿到了伦敦大学的硕士 offer——但我最终选择了放弃。因为我清楚地知道,我的人生答案不在学位里,而在真实的市场中。

19 岁 · 至暗时刻

遭遇电信诈骗,失去 50 万元

19 岁那年,我被电信诈骗骗走了 50 万元,花了整整半年才走出创伤。那次经历夺走的不只是金钱——还有家庭与朋友的信任,以及对自我人生的深深怀疑。心理上的打击,远比账面上的数字更沉重。

「失去财富教会我的第一课:会赚钱的人很多,会守钱的人很少。」
重建 · 深圳

加入 AI 创业公司,半年完成 2000 万业绩

从创伤中走出来后,我加入深圳一家 AI 创业公司。半年时间内,我帮助公司达成 2000 万元业绩,把曾经失去的 50 万重新赚了回来。更重要的是,我的商业认知、财商与守财能力,在这段时间里被快速锤炼成型。

抉择 · 创业

放弃年薪百万 offer,正式开启财富管理事业

我深刻意识到:守财能力至关重要,却是绝大多数人所缺失的。赚钱靠能力,守钱靠体系。于是我放弃了年薪百万的 offer,正式开启财富管理创业——去帮助更多家庭与企业主,做好财务管理与人生规划,不再让任何人重走我当年踩过的坑。

「我曾经因为不会守财而跌入谷底,如今我想成为别人财富的守门人。」
MY FOCUS

业务定位 · 服务什么人,做什么事

核心服务人群:高净值人群与企业主。我不卖产品,我提供的是一套伴随家庭全生命周期的规划体系。

01
◈

财富规划

从现金流梳理到长期财富目标拆解,帮助家庭建立清晰的财富路线图:收入结构、支出纪律、风险敞口、传承预留,一层层理清楚。

02
◇

资产配置

基于家庭的风险承受能力与人生阶段,做跨资产类别、跨周期的科学配置,让财富在「进攻」与「防守」之间取得平衡,抵御不确定性。

03
◎

家庭全生命周期规划

从职业规划、学业规划到人生规划:子女教育路径、二代财商培养、退休安排、企业与家庭资产的防火墙——规划的不是钱,是一个家庭的未来。

服务全景 · 七大板块
以财富管理为核心,覆盖身份、保障、教育、医疗与人生发展的完整服务矩阵
✦

香港身份

香港身份申请路径规划与全家落地安排

⛨

香港保险

保单架构设计与家庭保障体系搭建

✎

香港教育

子女择校路径规划与教育资金安排

✚

医疗资源

香港优质医疗资源对接与健康保障

⟡

职业规划

职业发展路径设计与收入结构优化

⬡

身份规划

全球身份配置与税务居民身份安排

◈

资产配置

跨资产类别、跨周期的科学配置框架

∞

终身陪伴

全生命周期年度复盘与动态调整机制

「 做一次生意,交一辈子朋友 」
终身式陪伴 · 不做一锤子买卖 · 客户的人生节点,都是我的服务节点
MISSION

目标与使命

陪伴并帮助 100 个高净值家庭与企业主,
做他们人生、企业及财富规划的导师。

核心使命 —— 帮助客户实现财务规划与风险抵御,让每一分努力创造的财富,都能被稳妥地守护与延续。

MOMENTS

工作之外 · 生活剪影

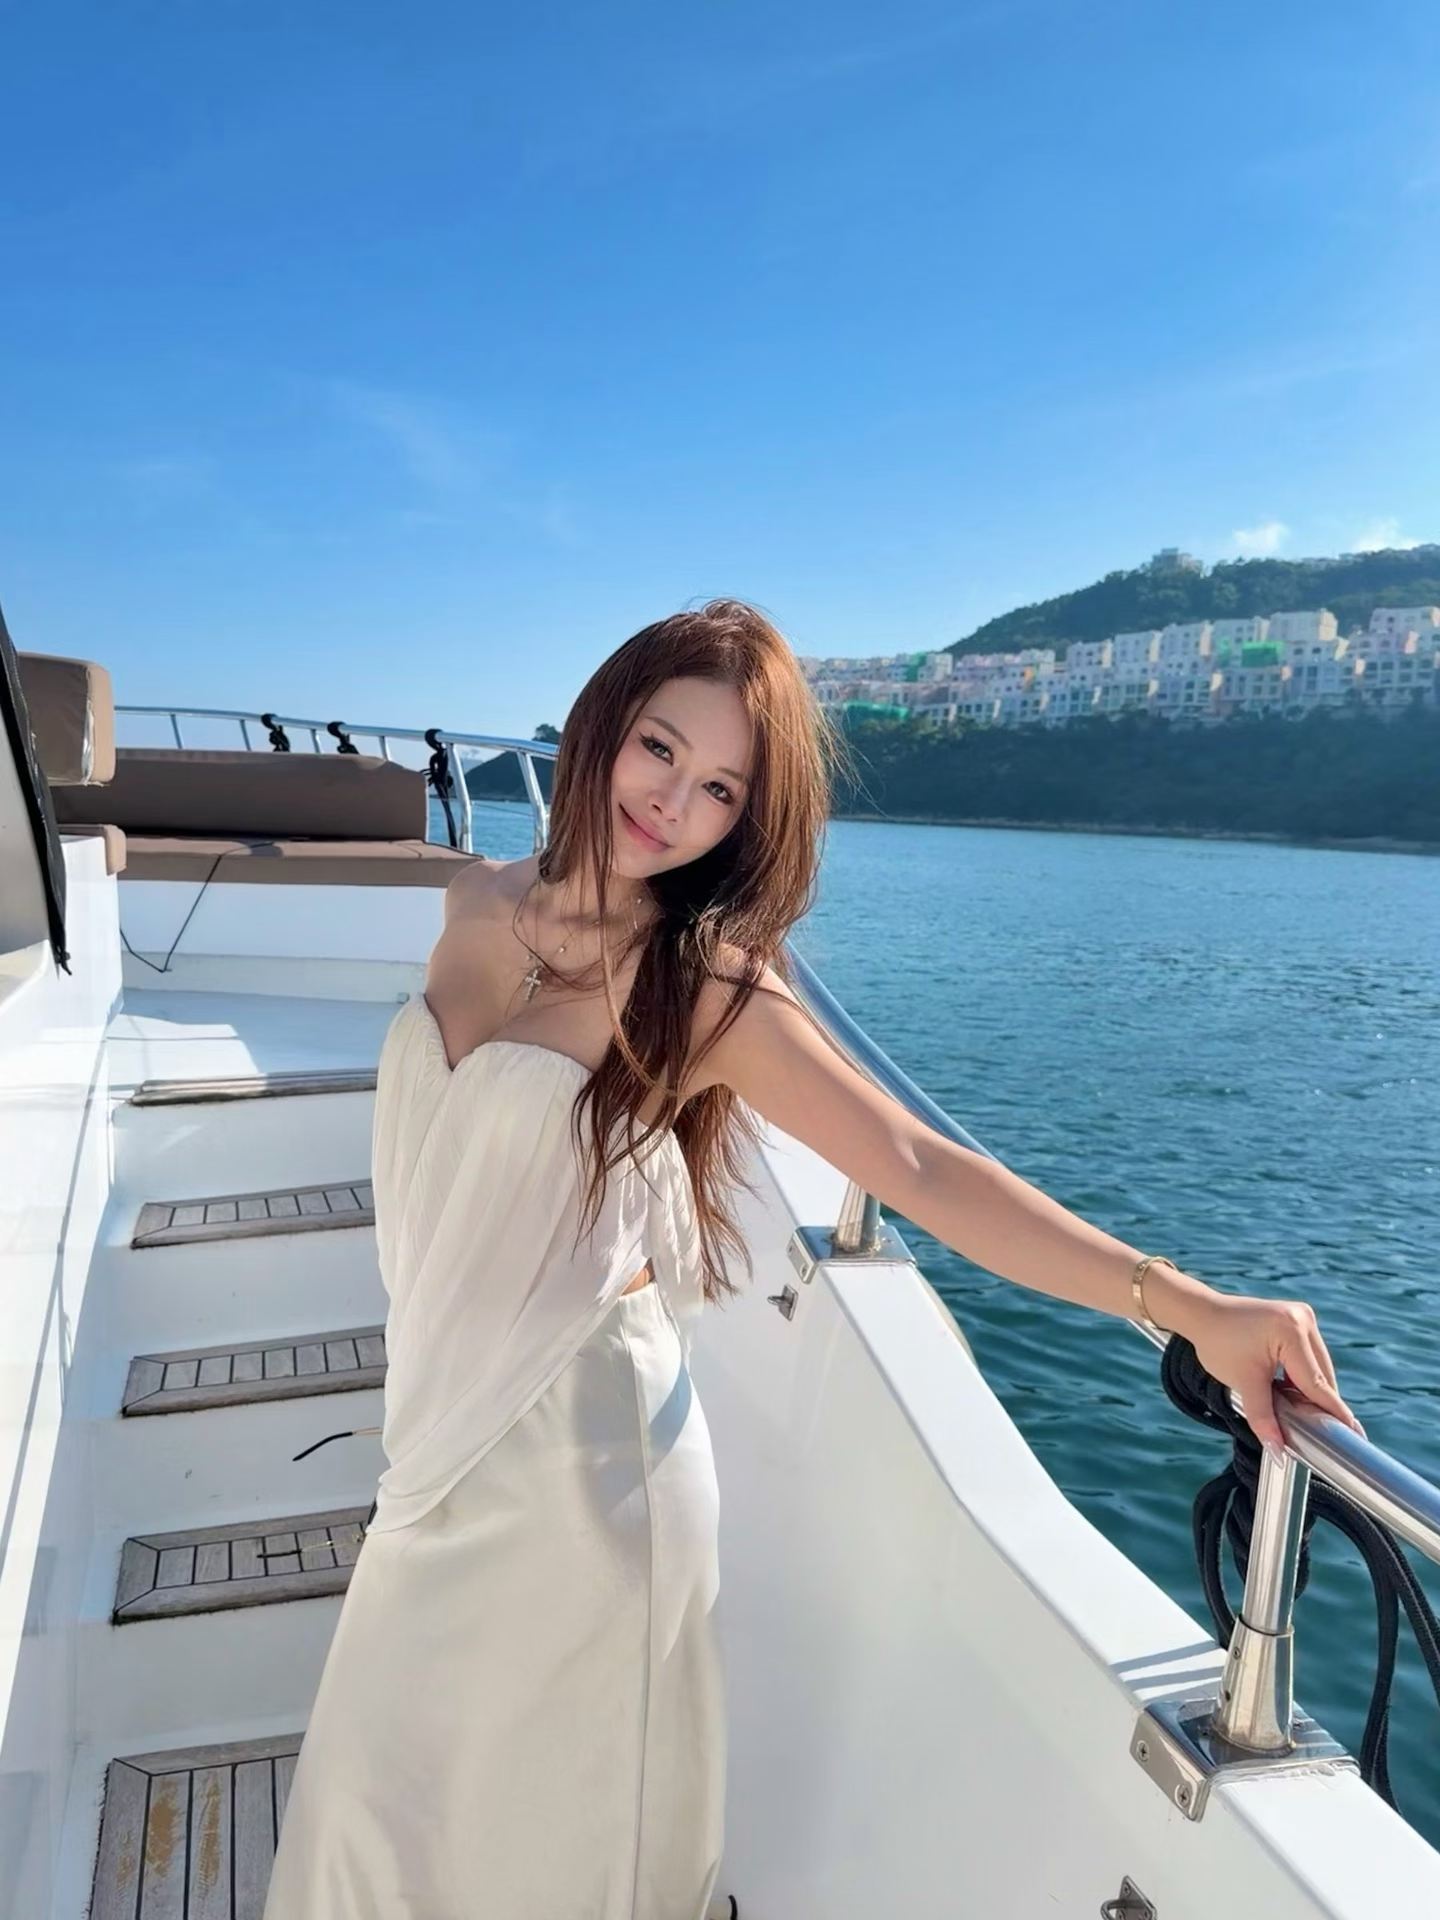
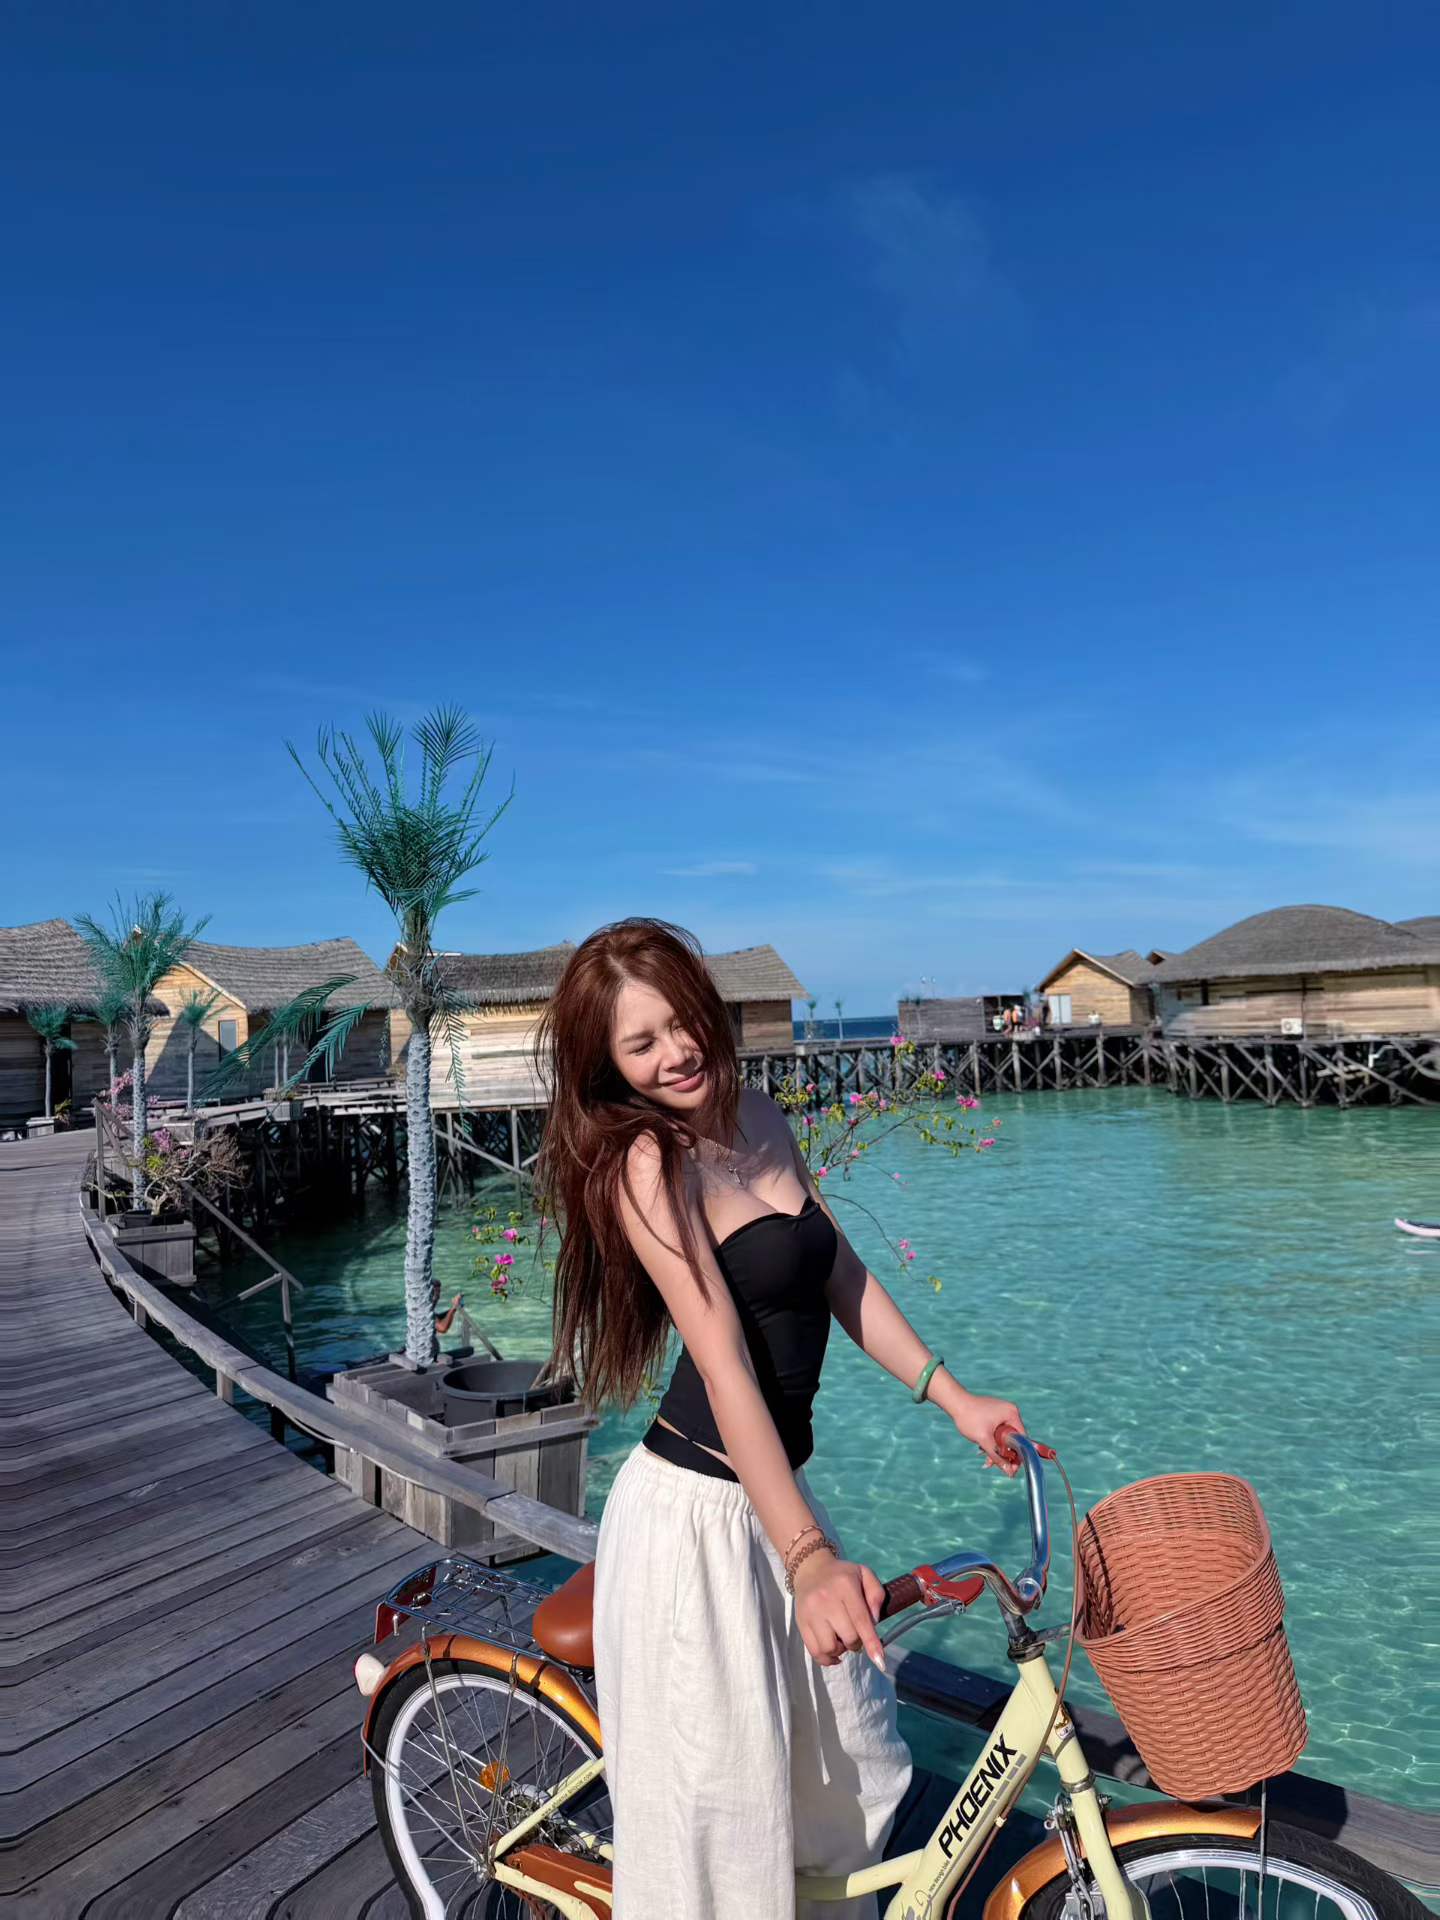
财富规划的终点,是让人有底气去生活。热爱山海与远行,也热爱每一次与客户并肩抵达他们想要的人生。

← 左右滑动查看照片 →

CASE STUDIES

客户案例 · 我是如何陪伴他们的

以下案例基于真实服务场景整理,均做匿名化处理;细节已脱敏,核心方法是真实服务中沉淀下来的。

企业主 · 资产隔离
Z 总头像

Z 总:把「公司的钱」和「家里的钱」分开

制造业企业主 · 45 岁 · 营收过亿 · 深圳
困扰

企业与家庭资产高度混同,公司为家庭购房、消费随意「输血」;一旦经营波动,全家财务将直接暴露在风险中。此外大量利润趴在账上,既无规划也无增值。

我的做法

第一步做家庭与企业资产的全面盘点与「防火墙」切分:明确经营性资产与家庭保障资产的边界;第二步搭建家庭安全垫(应急金 + 保障 + 稳健底层);第三步为可投资资产建立跨周期配置框架,并约定每季度复盘机制。

成果

建立起企业与家庭之间的资产防火墙,家庭财务不再随企业经营「坐过山车」;沉淀出一套可执行的季度复盘制度。Z 总的原话:「原来我不是缺钱,是缺一套管钱的规矩。」

高管 · 现金流规划
L 女士头像

L 女士:年薪很高,却「存不下、不敢停」

互联网大厂高管 · 38 岁 · 家庭年收入 300 万+
困扰

高收入、高支出、零体系:房贷车贷、两个孩子的教育开支全靠当月工资;一旦职业波动,家庭现金流立刻承压。她形容自己是「金饭碗里装着玻璃心」。

我的做法

先做 12 个月现金流画像,找出「隐形漏点」;再建立「三桶水」结构:安全桶(应急 + 保障)、稳定桶(教育金 + 养老金的确定性安排)、增长桶(可承受波动的长期配置);最后为职业中断风险预留 24 个月家庭开支的安全垫。

成果

家庭从「月光式高收入」转为结构化盈余,两年内安全垫逐步建立完成;孩子的教育路径提前 10 年锁定。L 女士说:「第一次觉得,收入只是起点,规划才是底气。」

家庭 · 学业与二代规划
W 总头像

W 总一家:二代留学路径与财商培养同步规划

家族企业创始人 · 48 岁 · 子女 15 岁 · 计划海外求学
困扰

计划送孩子出国读书,但对路径选择、资金安排、时间节点完全没概念;更担心的是:孩子从小衣食无忧,将来接不住这份家业。

我的做法

以我自己的海外求学经历为基础,为孩子做了完整的学业规划路线图(选校策略 + 时间线 + 资金分批安排);同时设计了一套「家庭财商实践计划」:让孩子参与家庭年度财务复盘、管理一笔小额真实资金、理解「钱是怎么被守住和长大」的。

成果

留学路径与教育资金安排全部落定,家庭内部第一次有了共同的「财务语言」。W 总反馈:「孩子开始问我『资产配置』是什么——这是这个家最值钱的变化。」

导师 · 人生规划
老东家头像

我的老东家:从掌舵人到人生下半场的规划

AI 创业公司创始人 · 我曾经的老板
困扰

公司走上正轨后,他反而陷入迷茫:继续拼还是逐步放手?个人财富、家庭安排与企业战略搅在一起,没有人帮他站在「人生」的角度做整体规划。

我的做法

我们做了长达数月的一对一梳理:把「企业目标」「个人目标」「家庭目标」拆成三条线分别规划,再找到交汇点——企业哪些板块可以授权、个人财富如何与经营风险脱钩、家庭与传承如何提前布局。规划之后,是持续的陪伴式复盘。

成果

他完成了从「事必躬亲」到「掌舵不划桨」的角色过渡,个人财富结构与企业风险实现分离。他对我说的那句「你卖给我的是一套人生操作系统」,成为我坚持终身陪伴式服务的最大底气。

家庭 · 风险抵御
陈先生头像

陈先生:差点把养老钱投进「高收益陷阱」

外贸企业主 · 52 岁 · 子女已成年
困扰

被熟人推荐一款「年化 20% 保本」的项目,准备把大半养老积蓄投进去。因为我自己 19 岁被电信诈骗的经历,他对这类风险信号极其敏感,来找我做最后一道把关。

我的做法

我带他逐条拆解这个项目:资金去向、兑付逻辑、法律结构、退出机制——四个问题没有一个能回答清楚。之后我们没有止步于「劝退」,而是为他重建了以「守」为核心的退休资产结构:确定性打底、流动性留足、增值靠纪律。

成果

避开了一次几乎不可逆的财富损失,家庭资产转向可长期持有的稳健结构。陈先生说:「这比我多赚 20% 重要一百倍——守住了,才是你的。」这正是我自己用 50 万元学费换来、如今用来守护客户的核心理念。

专业家庭 · 全周期陪伴
医生世家头像

医生世家:一张跨越三代的全生命周期蓝图

三甲医院专家夫妇 · 45/43 岁 · 三代同堂
困扰

夫妻双方收入稳定但极忙,上有老人赡养、下有孩子教育,中间还有自住房置换与父母医疗的隐性负债;每个节点都「到时候再说」,压力全在临头时爆发。

我的做法

我们把未来 30 年拆成关键节点地图:老人医疗与赡养安排、孩子教育各阶段的资金到位时间、自身职业黄金期的积累策略、退休生活的收入结构——每个节点配预算、配预案、配责任人,并按年度滚动修订。

成果

三代人的关键支出全部前置规划,家庭决策从「救火」变成「看图施工」。客户总结:「原来规划不是算命,是把未来变成一张可以按年执行的地图。」

← 左右滑动查看案例 →

* 以上案例为匿名化整理稿,用于展示服务方法与理念;正式对外使用前,将逐一与客户确认并替换为经授权的真实细节。

LET'S TALK

如果你也正在为家庭与财富寻找一份确定性

无论你正处在企业高速期、家庭转折点,还是传承的十字路口——
欢迎与我聊一聊。做一次生意,交一辈子朋友。

预约一次深度交流